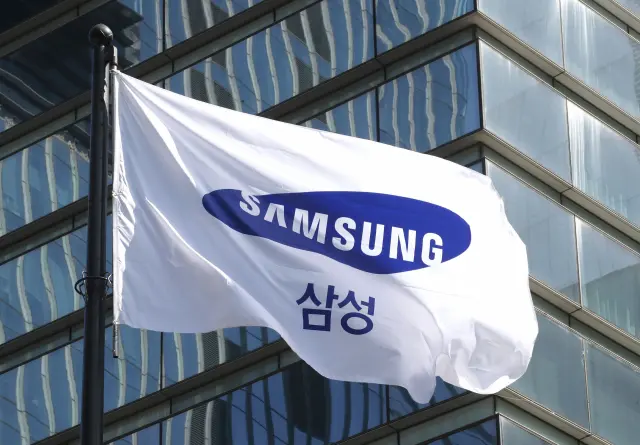
IBK투자증권이 삼성전자 주가가 지금 현저히 저평가돼있다고 분석했어. 내년에도 메모리 수요가 꾸준하고 안정적으로 성장할 거라면서 투자의견 '매수'에 목표주가는 46만 원 그대로 유지했대.
단기적으로 3분기 실적은 좀 낮을 수 있지만, 메모리 공급 부족 장기화랑 역대급 주주환원 정책이 긍정적이래. 특히 내년 고대역폭메모리(HBM) 가격이 2배 이상 오를 거라는 전망도 기대감을 키우고 있어.
영업이익률 소폭 하락은 환율이랑 성과급 영향 때문이라니까 크게 걱정할 필요는 없을 듯. 46만 원 가면 진짜 대박인데, 삼전 주주들 존버는 승리한다! ㄷㄷ
아직 댓글이 없습니다. 첫 번째 댓글을 작성해보세요!