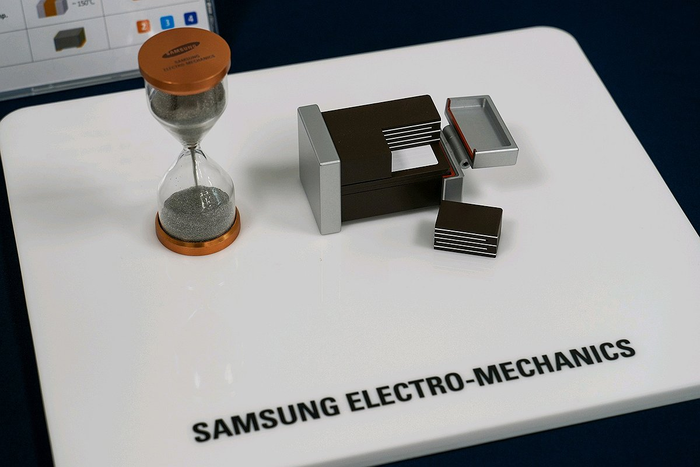
DS투자증권이 삼성전기 목표주가를 기존 160만원에서 260만원으로 무려 100만원이나 상향했어. 투자의견도 여전히 매수라고 강조하더라. 지금도 잘 버는데 앞으로 더 잘 벌 거라고 전망하네 ㄷㄷ
MLCC랑 FC-BGA 사업이 대박이라서 그렇대. 특히 고부가 제품 비중이 커지고 가격도 올리고 있어서 수익성이 엄청 좋아진다고. 고객사들이 미리 물량 확보하느라 장기 계약도 꽤 많이 했나 봐.
3분기 영업이익도 시장 예상치보다 더 잘 나올 거래. 다른 증권사들도 목표가를 280만원, 300만원까지 부르던데, 현재 주가 대비 상승 여력이 60% 이상이라니 진짜 기대된다.
아직 댓글이 없습니다. 첫 번째 댓글을 작성해보세요!